Koniec wielkich salonów? Handel meblami zmienia skalę
12 października, 2026 2026-10-12 6:33Koniec wielkich salonów? Handel meblami zmienia skalę
Koniec wielkich salonów? Handel meblami zmienia skalę
Handel meblami w Europie konsoliduje się na poziomie kapitałowym, a jednocześnie rozprasza na poziomie kontaktu z klientem. Ekspansja XXXLutz nie ustaje, a IKEA wchodzi do galerii handlowych. W Polsce Agata stawia na formaty butikowe, a marka Tylko, której rdzeń to e-commerce otwiera przestrzeń doświadczeń. Czy to początek końca wielkich salonów meblowych? Nie. Kończy się coś innego: era jednego formatu.
Przez wiele lat handel meblami działał według prostego schematu: duża działka, duży parking, duża hala, tysiące metrów ekspozycji i możliwie szeroki asortyment. Klient przyjeżdżał najczęściej na obrzeża miasta, żeby w jednym miejscu zobaczyć kuchnię, sofę, łóżko, stół, szafę i dodatki. Sklep był jednocześnie showroomem, magazynem i miejscem finalizacji zakupu. Im większy był salon, tym większy klient miał wybór. Im większy miał wybór, tym większa była szansa na sprzedaż. Dzisiaj ten model nadal działa, ale przestał być jedynym funkcjonującym modelem.
Razem choć osobno
Dziś największe sieci meblowe i wyposażenia wnętrz budują swoje przewagi na dwóch, pozornie tylko sprzecznych, procesach. Z jednej strony konsolidują kapitał, marki i sieci sprzedaży. Z drugiej zaś różnicują formaty punktów kontaktu z klientem. Powstają więc zarówno sklepy wielkopowierzchniowe, jak i punkty liczące kilkaset metrów, showroomy oraz studia projektowe. Otwierane są punkty odbioru i sklepy kompaktowe, lokale w retail parkach i galeriach handlowe, a także przestrzenie w centrach miast.
Zmienia się bowiem nie tylko wielkość sklepu, ale jego rola. Sklep coraz rzadziej musi pomieścić całą ofertę, a coraz częściej ma uruchomić sprzedaż. To właśnie ta zmiana może okazać się ważniejsza dla przyszłości handlu meblami niż sama moda na małe formaty.
Gigantomachia w handlu meblami
Żeby zrozumieć, co dzieje się dziś w Polsce, warto najpierw spojrzeć na Europę Zachodnią. Jednym z najbardziej wymownych przykładów zmian jest planowane przejęcie Grupy Porta przez austriacki XXXLutz. Po wielu miesiącach niepewności dopiero 7 września br. Komisja Europejska otrzymała oficjalne zgłoszenie koncentracji. 17 września informacja została opublikowana w Dzienniku Urzędowym Unii Europejskiej. Dokument KE mówi wprost: XXXLutz Group ma przejąć kontrolę nad całą Grupą Porta poprzez zakup udziałów i aktywów. Na tym etapie nie jest to więc informacja o ostatecznym zamknięciu transakcji, lecz o jej formalnym zgłoszeniu Komisji Europejskiej.
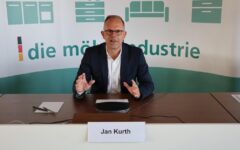
Koncentracją w handlu meblami zaniepokojona jest branża. Nasi średniej wielkości producenci mebli mają coraz mniej, ale jednocześnie coraz większych partnerów handlowych – zauważył Jan Kurth, dyrektor generalny Stowarzyszenia Niemieckiego Przemysłu Meblarskiego. Według niego planowane przejęcie Grupy Porta przez austriackiego giganta należy zatem traktować krytycznie.
Sam XXXLutz od lat buduje europejską skalę poprzez kolejne przejęcia, a planowana transakcja jest jednym z elementów tego procesu. To jednak prowadzi do ciekawej zależności. Im większa staje się grupa kapitałowa, tym mniej potrzebuje jednego uniwersalnego formatu sklepu. Może mieć wielki salon na obrzeżach miasta i mniejszy punkt w miejscu o większej częstotliwości ruchu. Konsolidacja kapitałowa nie musi więc oznaczać uniformizacji handlu.
Park handlowy zamiast kolejnej galerii
Zmiany na mapie handlu meblami widać też w Polsce. Najnowszy raport Polskiej Rady Obiektów Handlowych „Rynek obiektów handlowych w Polsce. I połowa 2026 r.” pokazuje, że struktura nowej podaży wyraźnie przesuwa się w stronę parków handlowych.
Z publikacji pod redakcją Hanny Ołbińskiej wynika, że w pierwszym półroczu 2026 r. oddano do użytku 196.650 m² nowoczesnej powierzchni handlowej, czyli o 48%. więcej niż rok wcześniej. Aż 92% stanowiły parki handlowe – 181.900 m². PROH wskazuje, że nowe obiekty powstawały przede wszystkim w miastach poniżej 100 tys. mieszkańców oraz w obwarzankach największych aglomeracji. Na koniec I połowy 2026 r. parki handlowe odpowiadały za 24% całkowitych zasobów nowoczesnej powierzchni handlowej w Polsce, podczas gdy centra handlowe pozostawały największym segmentem, z udziałem 76%.
To ważna statystyka z punktu widzenia sklepów meblowych. Otwiera bowiem nowe możliwości ekspansji. Nie trzeba już koniecznie budować wielkiego wolnostojącego salonu na działce przy ważnej arterii. Zamiast tego można wejść do istniejącego obiektu, zająć mniejszy lokal, a nawet wykorzystać istniejącą powierzchnię, która wcześniej pełniła zupełnie inną funkcję. Właśnie to zaczynają robić firmy oferujące meble i artykuły wyposażenia wnętrz.
Galerie handlowe nie umierają, tylko zmieniają funkcję
Nie warto przeciwstawiać parków handlowych galeriom tak, jakby jedne miały zastąpić drugie. Raport PROH pokazuje bowiem, że centra handlowe nadal są ogromnym segmentem rynku. Co więcej, przeciętny Polak odwiedza centrum handlowe średnio 44 razy w roku. To co się zmienia to powody tych wizyt. Galeria coraz mniej przypomina miejsce, do którego jedzie się wyłącznie po zakupy. Staje się ona miejscem usług, gastronomii, rozrywki, spotkań i doświadczeń. Dla handlu meblami to istotna zmiana. Jeśli klient nie przyjeżdża już do galerii specjalnie po meble, marka może próbować pojawić się tam, gdzie klient i tak już jest. Tym bardziej, że najnowsze wyniki sektora wyposażenia wnętrz nie są jednoznaczne.
Jedyną kategorią, która zakończyła półrocze ze spadkiem w obrotach na m2 była kategoria Dom i wnętrze. Jest to sektor, który regularnie od kilku lat osiąga negatywne wyniki. Jednak jest on zróżnicowany – sklepy z dekoracją wnętrz zanotowały w I poł. 2026 r. wzrost o 7,2%, podczas gdy obroty w sklepach DIY oraz w sklepach RTV i AGD spadły kolejno o 2,2% oraz 3,1% – czytamy w raporcie PROH.
Agata testuje nowe formaty
W Polsce nie trzeba za długo szukać przykładu, który najlepiej pokazuje, że wielki i mały format mogą rozwijać się równolegle. To Agata. W styczniu tego roku w Galerii Amber w Kaliszu powstał sklep o powierzchni 200 m². Jego oferta została skoncentrowana na akcesoriach i dekoracjach: dywanach, tekstyliach, oświetleniu, produktach do salonu, pokoju dziecięcego, kuchni i jadalni. Miesiąc później sieć otworzyła w Mysiadle pod Warszawą salon o powierzchni 15.900 m². Tu z kolei postawiła na model klasyczny: pełna oferta meblowa, rozbudowana ekspozycja, kuchnie, szafy, wyposażenie wnętrz i dodatki.
Pod koniec sierpnia Agata otworzyła kolejny butikowy punkt, tym razem w OTO Parku w Siemianowicach Śląskich. Jak podała firma, był to już siódmy obiekt uruchomiony w obrębie galerii handlowych i retail parków w ramach nowej strategii sieci.
Nie każdy sklep IKEA musi być taki sam
Jeszcze ciekawszym przypadkiem jest IKEA, która przez dekady była symbolem wielkopowierzchniowego sklepu na obrzeżach miasta. Dziś gigant w handlu meblami informuje o rozwijaniu mniejszych formatów. W roku finansowym 2025 globalna sprzedaż detaliczna IKEA wyniosła 44,6 mld euro. Firma otworzyła 66 nowych lokalizacji sprzedażowych, od mniejszych formatów po pełnowymiarowe sklepy i punkty planowania oraz zamówień. Jednocześnie sprzedaż online odpowiadała już za 28% obrotu IKEA, a liczba wizyt w sklepach sięgnęła 915 mln. To oznacza, że fizyczny sklep nadal jest dla IKEA bardzo ważny, ale też, że nie każdy sklep musi być taki sam.
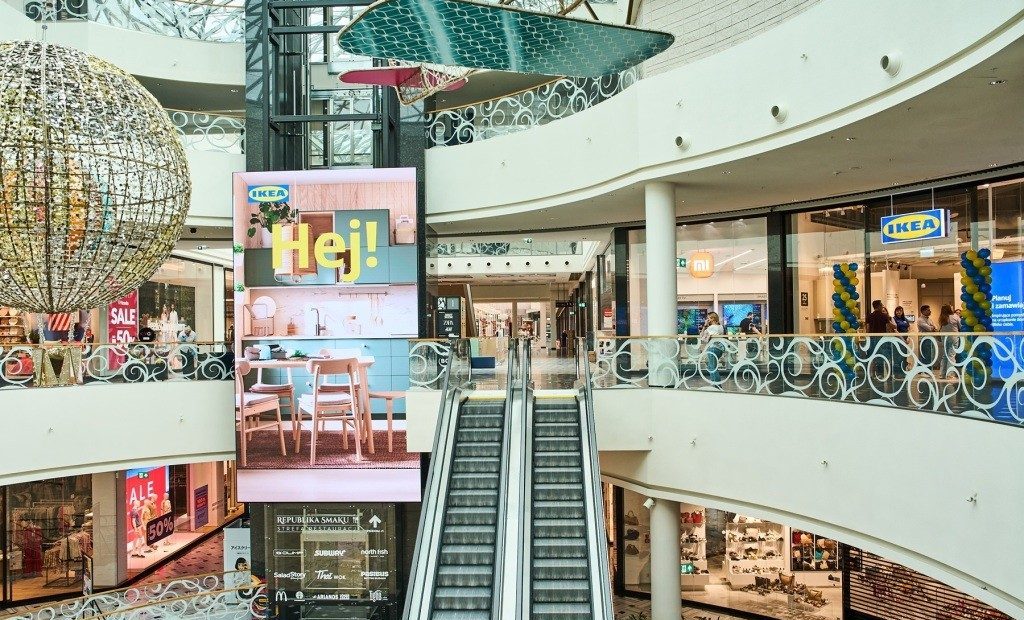
W lutym 2026 r. IKEA poinformowała o planowanym otwarciu kompaktowego sklepu w Galerii Zielone Wzgórze w Białymstoku. Najciekawsza nie jest jednak sama lokalizacja. IKEA ma wykorzystać część istniejącej powierzchni hipermarketu Carrefour. Sklep będzie miał ponad 3.600 m², czyli znacznie większy od formatu butikowego, ale zdecydowanie mniejszy od tradycyjnego wielkoformatowego sklepu IKEA. Na miejscu ma być dostępnych ponad 2 tys. artykułów, przestrzeń inspiracyjna, usługi projektowe, Bistro IKEA i Sklepik Szwedzki. Pozostała część asortymentu ma być dostępna dzięki kanałowi online i dostawom. To model niezwykle interesujący dla całego rynku. IKEA nie musi już koniecznie kupować działki i budować całego obiektu od podstaw. Może stać się częścią istniejącej już tkanki.
Inwestowanie w nowe, mniejsze sklepy stanowi część trzyletniej inwestycji Ingka Group o wartości 5 mld euro, której celem jest otwieranie nowych placówek i rozwijanie istniejących w większości spośród 32 rynków, na których działa. Po zakończeniu roku fiskalnego 2026 spółka oceni wyniki działalności nowych, kompaktowych sklepów i podejmie decyzję o kolejnych krokach.
JYSK pokazuje jeszcze inną drogę
Duńska sieć nie buduje swojej przewagi wyłącznie poprzez miniaturyzację sklepów. Przeciwnie – konsekwentnie zwiększa ich liczbę i modernizuje istniejące placówki. W roku finansowym 2025/26 JYSK zwiększył obrót o 12,9%, do 52,3 mld DKK, czyli 7 mld euro. Otworzył rekordowe 168 nowych sklepów, a 226 placówek poddano relokacji, powiększeniu lub modernizacji. Sieć działa już poprzez ponad 3700 sklepów i web-shopów w 49 krajach.
Jak widać, nie wszystkie sieci odpowiadają na zmiany na rynku zmniejszaniem powierzchni. Niektóre odpowiadają zagęszczaniem sieci. Mniejszy dystans geograficzny do klienta może się okazać równie ważny jak mniejszy metraż pojedynczego sklepu. JYSK pokazuje więc, że handel nie ma jednego wymiaru. Czasem oznacza to mały sklep, większy sklep w lepszej lokalizacji albo modernizację istniejącej placówki, a czasem – rozwój zaplecza logistycznego wspierającego sprzedaż internetową.
Tylko stawia na doświadczenia
Jeszcze inny jest przypadek polskiej marki znanej z personalizowanych mebli. Tylko Design Studio w Westfield Mokotów to nowy format retailowy, w którym centralną rolę odgrywa doświadczenie. Marka od lat pokazuje, że meble powinny być dopasowane do klienta, a nie odwrotnie. Tylko Design Studio przenosi tę filozofię do świata offline – łączy cyfrową konfigurację, kontakt z materiałami na żywo i wsparcie Design Advisorów na miejscu. To kolejny krok długofalowej strategii rozwoju fizycznej obecności marki – format zaprojektowano jako skalowalny model możliwy do wdrożenia na kolejnych rynkach i lokalizacjach.
Dla nowych klientów to pierwszy kontakt z marką i jej filozofią projektowania. Dla tych, którzy znają już Tylko z kanałów cyfrowych, to możliwość zobaczenia produktów na żywo i podjęcia decyzji zakupowej z większą pewnością. W Design Studio klienci mogą zobaczyć i dotknąć materiałów, porównać tkaniny, wykończenia i kolory oraz ocenić jakość wykonania produktów z bliska. Design Advisorzy – eksperci z doświadczeniem projektowym – poprowadzą ich przez cały proces: od inspiracji, przez konfigurację, aż po finalizację zamówienia, wspierając zarówno klientów z gotową wizją, jak i tych, którzy dopiero szukają rozwiązania.
Sercem przestrzeni jest interaktywny konfigurator, w którym można dopasować regały, szafy, komody czy modułowe sofy pod względem wymiarów, układu, kolorów i wykończeń – zestawiając wybory jednocześnie z realnymi próbkami materiałów. Czy polska marka właśnie tworzy nową definicję sklepu z meblami? Jedno jest pewne, Tylko udowadnia, że przyszłość sprzedaży nie zależy od liczby eksponowanych produktów czy metrażu sklepu, lecz od znajomości potrzeb klienta, technologii i możliwości współtworzenia produktu.
Nowa ekonomia handlu meblami
Wszystkie te przykłady prowadzą do jednego wniosku: koniec z przekonaniem, że każdy metr kwadratowy powinien pełnić tę samą funkcję. IKEA, Agata, JYSK i Tylko proponują różne rozwiązania tego samego problemu: jak być blisko klienta, nie ponosząc kosztu utrzymywania pełnej ekspozycji wszędzie.
Czy to koniec wielkich salonów? Nie, to koniec jednego formatu. Może się przecież zdarzyć tak, że jedna marka będzie potrzebowała wszystkich formatów jednocześnie. Wielkopowierzchniowy salon będzie potrzebny jej do tego, by klient mógł zobaczyć pełną skalę oferty. Mniejszy punkt wykorzysta by być blisko jego domu, a studio projektowe, by pomóc mu podjąć decyzję. Do showroomu zaprosi klienta, żeby dotknął materiału, zaś do punktu odbioru, żeby skrócić jego ścieżkę zakupową. Najważniejszym zasobem handlu nie jest już metraż. Jest nim umiejętność przypisania właściwej funkcji właściwemu metrażowi – we właściwym miejscu i we właściwym momencie ścieżki zakupowej.
TEKST: Anna Szypulska
Raport ukazał się w miesięczniku BIZNES MEBLE, nr 10/2026.